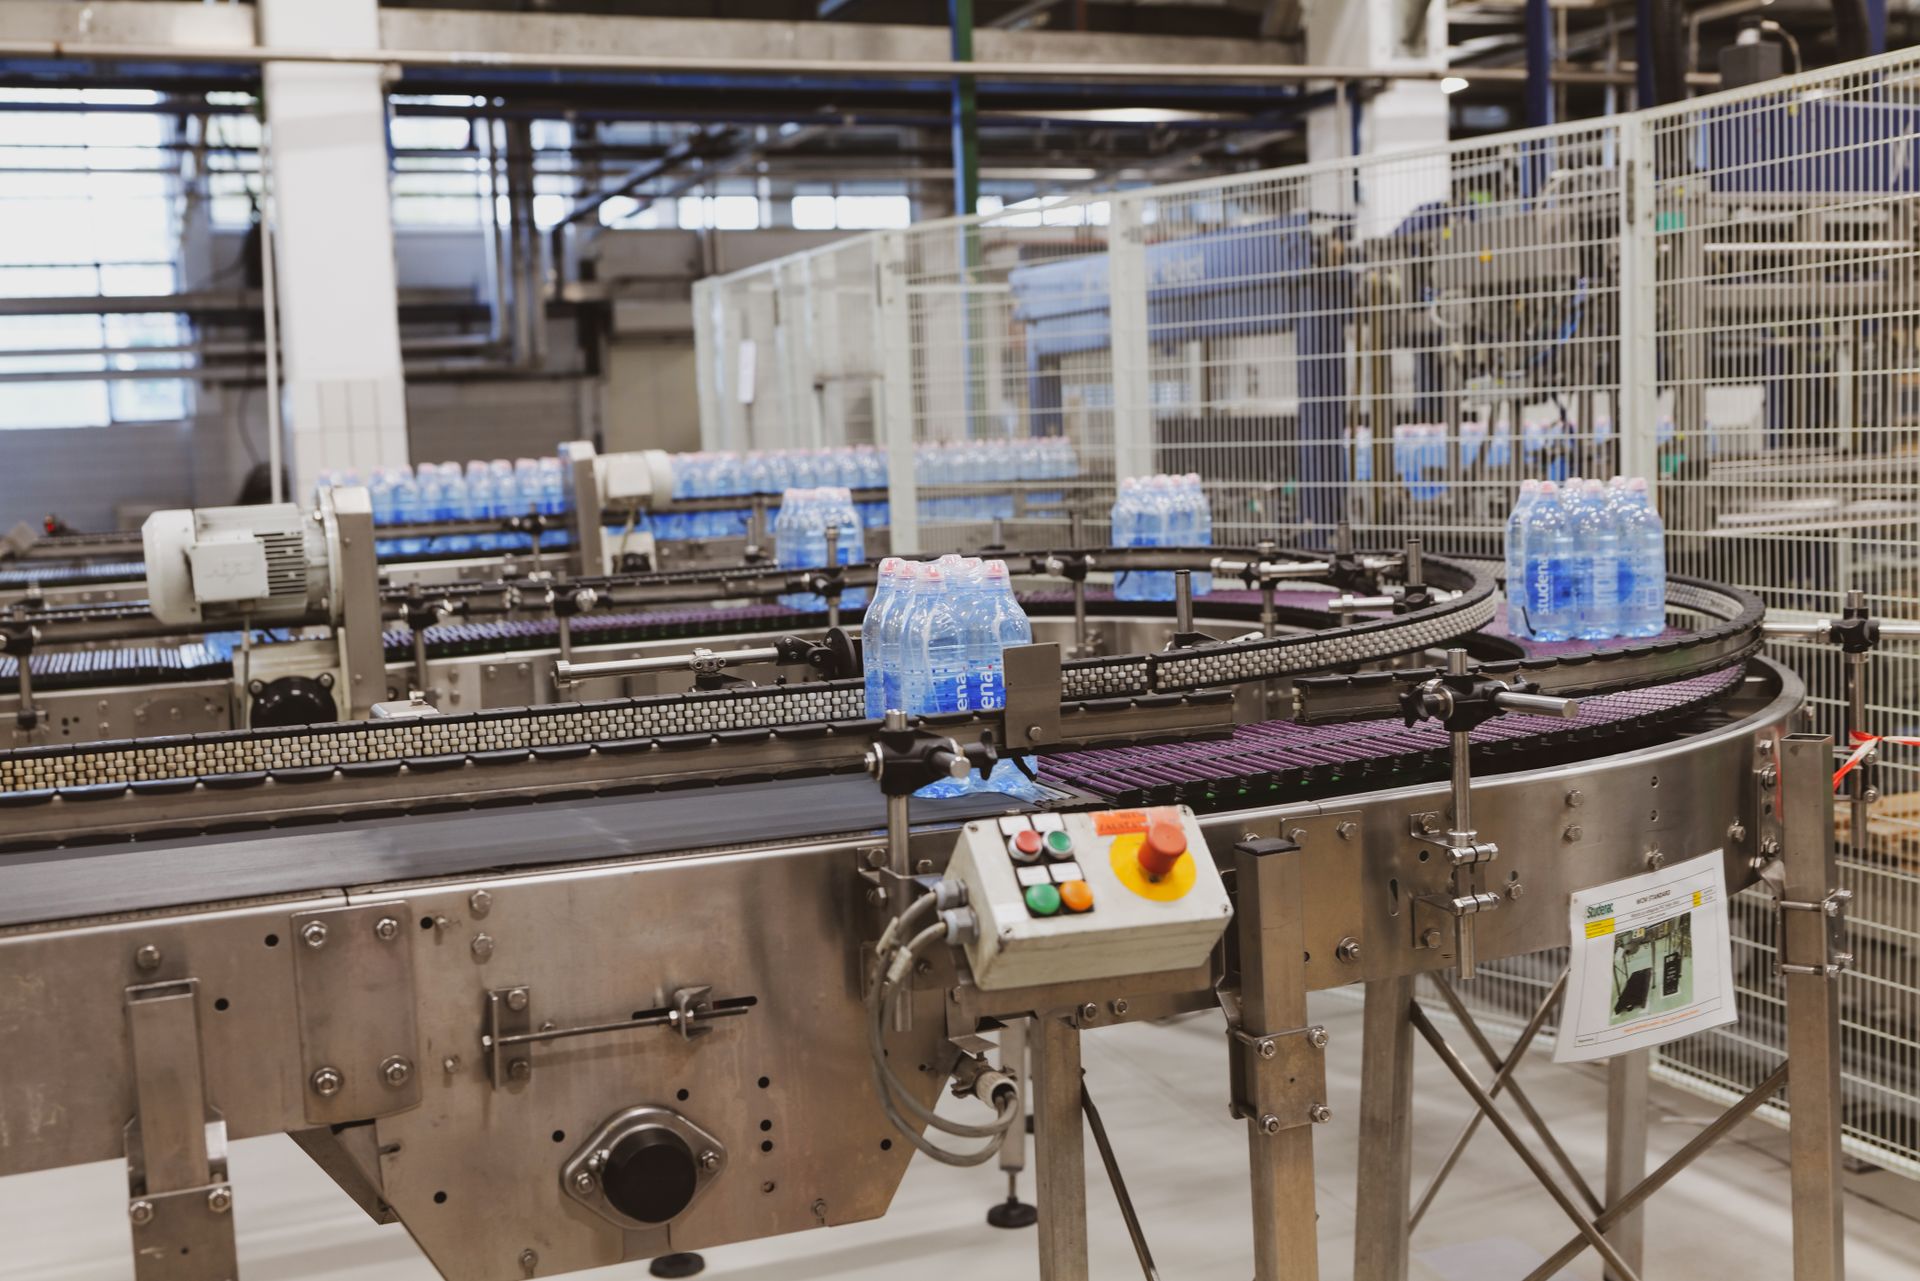
Die Divisionskalkulation ist das einfachste Verfahren, um die Selbstkosten je Stück zu ermitteln: Gesamtkosten geteilt durch die Menge. Sie eignet sich für Betriebe, die ein einziges, einheitliches Produkt in großer Stückzahl herstellen, etwa Strom, Mineralwasser, Zement oder Kies.
Sind produzierte und abgesetzte Menge gleich, stimmen ein- und zweistufiges Ergebnis überein. Die Berechnung erfolgt direkt in Ihrem Browser, es werden keine Daten gespeichert.
Einstufige Divisionskalkulation
Selbstkosten je Stück = Gesamtkosten der Periode ÷ produzierte Menge
Die einstufige Variante setzt voraus, dass genau so viel verkauft wie produziert wird und keine Lagerbestände entstehen.
Beispiel: Ein Mineralbrunnen füllt in einem Monat 1,2 Mio. Flaschen ab. Die Gesamtkosten betragen 360.000 €. Selbstkosten je Flasche = 360.000 ÷ 1.200.000 = 0,30 €.
Zweistufige Divisionskalkulation
Weichen produzierte und verkaufte Menge voneinander ab, trennt die zweistufige Variante die Kosten der Herstellung von den Kosten für Verwaltung und Vertrieb. Letztere entstehen nur für die verkaufte Menge.
Selbstkosten je Stück = Herstellkosten ÷ produzierte Menge + Verwaltungs- und Vertriebskosten ÷ abgesetzte Menge
Beispiel: Der Brunnen produziert 1,2 Mio. Flaschen mit Herstellkosten von 300.000 €, verkauft aber nur 1 Mio. Flaschen. Für Verwaltung und Vertrieb fallen 60.000 € an.
Herstellkosten je Flasche: 300.000 ÷ 1.200.000 = 0,25 €
Verwaltung und Vertrieb je Flasche: 60.000 ÷ 1.000.000 = 0,06 €
Selbstkosten je Flasche = 0,31 €
Einstufig gerechnet wären es nur 0,30 €. Die 200.000 Flaschen im Lager würden fälschlich mit Vertriebskosten belastet.
Mehrstufige Divisionskalkulation
Durchläuft ein Produkt mehrere Fertigungsstufen mit Zwischenlagern, wird jede Stufe einzeln gerechnet. Die Kosten je Einheit einer Stufe gehen als Material in die nächste Stufe ein. So lassen sich auch Bestandsveränderungen zwischen den Stufen sauber bewerten, etwa in Ziegeleien oder Papierfabriken.
Voraussetzungen und Grenzen
- Einheitliches Produkt: Sobald mehrere Sorten mit unterschiedlichem Aufwand entstehen, verfälscht die einfache Division das Ergebnis. Dann ist die Äquivalenzziffernkalkulation die passende Erweiterung.
- Keine Aussage über Fixkosten: Die Stückkosten gelten nur für die gerechnete Menge. Sinkt die Produktion, steigen die Kosten je Stück, weil die Fixkosten auf weniger Einheiten verteilt werden.
- Für Preisuntergrenzen ist die Vollkostenrechnung allein nicht geeignet. Kurzfristig zählt, ob ein Auftrag einen positiven Deckungsbeitrag bringt.
Praxistipp
Rechnen Sie die Stückkosten für mehrere Auslastungsstufen, zum Beispiel 70, 85 und 100 %. So sehen Sie sofort, ab welcher Menge Ihr Preis die Vollkosten deckt, und können das mit dem Break-even-Point abgleichen.